
7 indicadores financieros para saber cómo está su empresa en El Salvador
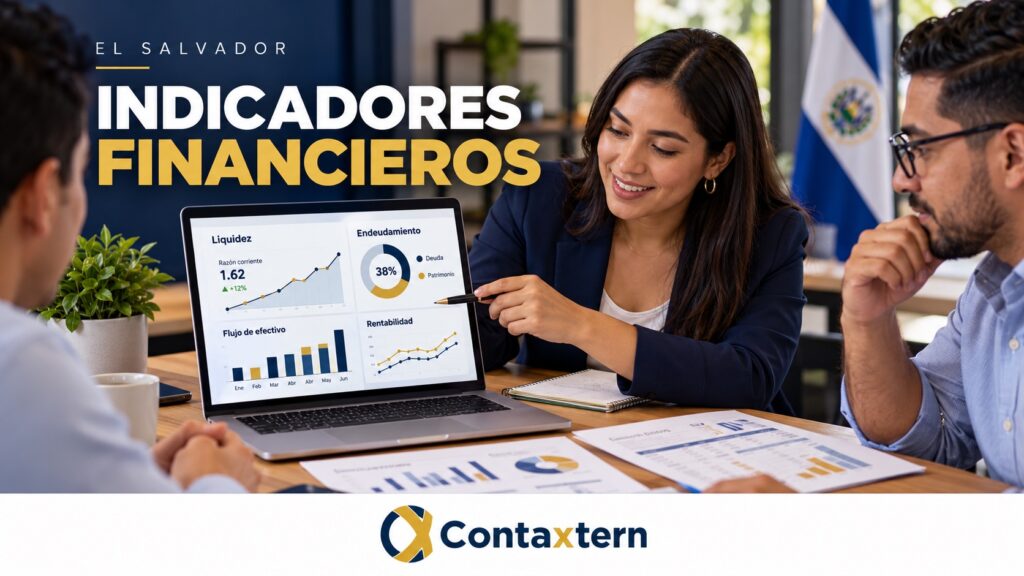
Un balance puede cuadrar y una empresa puede seguir teniendo problemas. Los indicadores financieros permiten leer lo que hay detrás: capacidad de pago, rentabilidad, deuda, cobros e inventarios. La utilidad no garantiza liquidez y un ratio alto no siempre es bueno. Aquí encontrará siete medidas con fórmulas, ejemplos en dólares y preguntas concretas para convertir sus estados financieros en decisiones, no en una lista de porcentajes sin explicación.
Encuentre su respuesta
Antes de calcular indicadores financieros: compruebe sus datos
Use balances y resultados del mismo corte, conciliaciones bancarias, antigüedad de clientes, inventarios y detalle de préstamos. Un saldo por cobrar incobrable puede mejorar la razón corriente en papel sin ayudar a pagar salarios.
Defina período, moneda, cifras netas y si los saldos son promedios o de cierre. Compare meses con meses y años con años. Si el negocio tiene ventas estacionales, contraste octubre con octubre y también revise la tendencia acumulada; un solo corte puede ocultar el ciclo.
El análisis financiero en El Salvador convierte estos cálculos en un diagnóstico. Un diagnóstico no es una auditoría: sus conclusiones dependen del alcance y de la confiabilidad de la información recibida.
1. Razón corriente: capacidad de cubrir compromisos de corto plazo
Activo corriente ÷ pasivo corriente. Con activos corrientes de $30,000 y pasivos corrientes de $20,000, resulta 1.50. Significa $1.50 de activo corriente por cada dólar de pasivo corriente; no significa que tenga $1.50 en efectivo.
Revise composición y vencimientos. Si la mitad del activo está en inventario lento, el número puede exagerar liquidez. Una razón superior a uno no garantiza solvencia, y una inferior a uno no prueba por sí sola quiebra. Importan ciclo de cobros, acceso a fondos y estructura operativa.
2. Prueba ácida: liquidez sin depender de vender inventario
Para este artículo usamos (efectivo + equivalentes + inversiones líquidas de corto plazo + cuentas por cobrar recuperables) ÷ pasivo corriente. Identificar la definición evita confundirla con variantes que restan solo inventario y dejan anticipos poco líquidos.
Si efectivo y cartera recuperable suman $12,000 y el pasivo corriente es $20,000, resulta 0.60. La pregunta siguiente no es simplemente si está bien o mal: es qué cobros entrarán antes de cada pago y qué fondos son realmente utilizables.
3. Margen neto: qué parte de las ventas queda como resultado
Utilidad neta ÷ ventas netas × 100. Una utilidad neta de $4,000 sobre $80,000 de ventas produce 5%. Verifique que el resultado incluya los componentes necesarios y no sea solo margen bruto.
Compare líneas y períodos. Si vende más pero el margen cae, revise descuentos, costos, comisiones, estructura y partidas no recurrentes. No atribuya toda caída a impuestos sin conciliarla. La utilidad del período tampoco equivale a dinero libre para retirar.
4. Pasivo sobre activo: cuánto del patrimonio económico financian obligaciones
Pasivo total ÷ activo total × 100. Con pasivos de $60,000 y activos de $100,000, resulta 60%. Aquí usamos pasivo total: incluye obligaciones distintas de préstamos bancarios. Si calcula únicamente deuda financiera, denomínelo y explíquelo de otra manera.
La proporción no dice cuándo vence la deuda, cuánto cuesta ni si puede pagarse. Revise concentración de cuotas, garantías y financiamientos de corto plazo usados para activos de largo plazo. Si patrimonio o bases son negativos, varios indicadores dejan de tener una lectura convencional.
5. Días de cobro: cuánto tarda la venta en convertirse en dinero
Cuentas por cobrar comerciales promedio ÷ ventas a crédito del período × días del período. Con cartera promedio de $18,000, ventas a crédito anuales de $120,000 y una convención de 365 días, resulta 54.75 días.
Compare con condiciones pactadas. Si concede 30 días y observa casi 55, revise vencidos y clientes específicos. No use ventas totales sin advertirlo cuando buena parte es al contado; distorsionaría el plazo. Mantenga bases comparables de impuestos y separe préstamos a socios de cartera comercial.
6. Días de inventario: efectivo inmovilizado en productos
Inventario promedio ÷ costo de ventas del período × días del período. Con inventario promedio de $15,000 y costo anual de ventas de $90,000, resultan 60.83 días utilizando 365.
Revise por categoría: perecederos, repuestos y mercadería importada tienen ciclos distintos. Un promedio aceptable puede esconder productos que llevan meses sin salir. Confirme existencia física, deterioro y costos antes de concluir que todo el saldo es realizable.
7. Flujo operativo: si la actividad está generando efectivo
Revise el efectivo generado o consumido por las actividades operativas en el estado de flujos preparado bajo su marco contable. Separe entradas por préstamos o aportes y ventas de equipo de los cobros ordinarios del negocio. No sustituya esta revisión con el saldo del banco.
Si la empresa presenta utilidad positiva y flujo operativo negativo recurrente, investigue crecimiento de cartera, inventarios y calendario de pagos. No concluye automáticamente fraude ni mala gestión; puede reflejar expansión o estacionalidad. Pero requiere explicación y financiación sostenible.
Para la gestión inmediata, complemente el estado histórico con una proyección semanal. Los fondos de un préstamo pueden ocultar temporalmente un problema operativo sin resolverlo.
Cómo convertir los números en un plan de mejora
Prepare un tablero mensual con indicador, fórmula, dato actual, comparativo, explicación y acción. En cartera, por ejemplo: cobrar tres saldos vencidos con responsable y fecha. En inventarios: revisar diez productos de lenta rotación y ajustar compras. En márgenes: analizar una línea con caída sostenida antes de aumentar precios generales.
No imponga metas copiadas de internet. Establezca referencias según contratos, capacidad, riesgo y presupuesto. Una mejora puede perjudicar otra variable: reducir inventario demasiado puede causar faltantes; extender pagos a proveedores puede perder descuentos o afectar relaciones.
Combine tendencias con evidencia. Las fórmulas no detectan solas todos los errores ni sustituyen una auditoría externa cuando se requiere un trabajo independiente de aseguramiento. Si faltan registros, nuestros servicios contables pueden apoyar la base informativa.
Indicadores financieros: ejemplo de una alerta combinada
Imagine que las ventas suben, el margen neto baja y los días de cobro aumentan. Esos indicadores financieros sugieren preguntas, no una conclusión automática: ¿se vendió con más descuento?, ¿se otorgó más crédito?, ¿creció una línea de menor rentabilidad? Revise documentos y composición de las ventas antes de atribuir todo al equipo comercial.
Si además sube el inventario y cae el efectivo operativo, el crecimiento puede estar absorbiendo recursos. Prepare una proyección de caja y evalúe cartera e inventarios por antigüedad. Un nuevo préstamo podría cubrir temporalmente el desfase, pero hay que comprobar la capacidad futura de pago.
El tablero de indicadores financieros debe incluir explicación y acción. Asigne responsables, plazos y una medida de seguimiento. No invente semáforos universales: los límites se definen según operación, contratos y riesgo. Si la información de origen está incompleta, señale esa limitación antes de presentar ratios con apariencia de precisión.
Qué debe entregar un diagnóstico financiero profesional
Una propuesta útil identifica objetivo, períodos, documentos necesarios y entregables. Espere una explicación de calidad de datos, cálculos trazables, causas probables, escenarios y acciones priorizadas. Pregunte si incluye una reunión de interpretación y seguimiento; recibir ratios sin contexto aporta poco.
Para financiamiento, adapte el estudio a los requisitos escritos del banco. Ningún indicador garantiza aprobación. Tampoco un análisis de gestión reemplaza declaraciones, legalizaciones o estados certificados que la entidad solicite. El precio se define por alcance, calidad de información y complejidad, no por un número universal de páginas.
Sus estados financieros pueden decirle qué cambiar
Contaxtern ofrece análisis financiero, interpretación de indicadores y proyecciones para evaluar liquidez, rentabilidad y capacidad de pago. Partimos de su objetivo y documentos para definir un estudio útil, con conclusiones y acciones concretas.
Conozca nuestros servicios de análisis financiero y solicite una propuesta según su caso.
Consultar con ContaxternPreguntas frecuentes sobre indicadores financieros
¿Estos indicadores sirven para una S.A.S.?
Sí como herramientas de gestión. La forma jurídica no elimina la necesidad de evaluar caja, rentabilidad y deuda.
¿Una razón corriente de 2 es siempre buena?
No. Depende de la calidad y disponibilidad de activos, vencimientos y modelo de negocio.
¿Puedo comparar un mes con todo el año?
No directamente. Ajuste períodos y bases, y tome en cuenta estacionalidad.
¿El EBITDA sustituye el flujo operativo?
No. Una medida de resultado no refleja por sí sola cobros, inventarios, pagos de deuda ni todas las inversiones.
¿Un banco aprueba crédito por tener buenos ratios?
No necesariamente. Cada entidad evalúa requisitos, riesgos, garantías y capacidad de pago según sus políticas.
¿Contaxtern ofrece el diagnóstico y proyecciones?
Sí. Podemos cotizar análisis, interpretación, escenarios y proyecciones ajustados a su objetivo y la información disponible.

Kevin Vásquez
Boletín de Contaxtern
Reciba nuevas guías y alertas tributarias
Contenido práctico sobre impuestos, contabilidad, planillas y cambios que afectan a empresas y profesionales en El Salvador.
¿Tiene un caso específico que resolver?
Deje que los expertos de Contaxtern evalúen su situación contable, fiscal o corporativa.
Contactar a un ContadorArtículos Relacionados
 Finanzas
Punto de equilibrio en El Salvador: ¿cuánto debe vender para…
¿Cuánto necesita vender para que el negocio deje de perder? El punto de equilibrio convierte…
 Finanzas
Margen de ganancia: ¿cuánto gana realmente su negocio en El…
¿Su negocio gana o solo mueve dinero? El margen de ganancia ayuda a responderlo, pero…
 Finanzas
Flujo de caja en El Salvador: ¿por qué su empresa…
¿Vende, factura y aun así no alcanza para pagar? El flujo de caja permite encontrar…

